

Por Hugo Martínez, Analista de Mercados
En un entorno con expectativas “bullish” de gran parte de los vendedores, finalmente, el jueves 5-oct, RCF recibió 37 ofertas por 2.57 MMt de Urea (1.37 MMt EC y 1.2 MMt WC). Sobre los niveles de precios mínimos (L1), las expectativas optimistas se cumplieron: 364.50 usd/t CFR WC; 389 usd/t CFR EC. La señal es clara, los precios internacionales se afirman, incluso, es interesante mencionar que, los volúmenes ofertados se concentran en niveles de precios promedios de 400 usd/t CFR. Ahora, habrá que esperar para conocer el volumen que se logra confirmar una vez concluidas las negociaciones en el tender de India.
Los importadores mexicanos recibieron varias llamadas de vendedores, fabricantes y traders, quienes intentan despertar el interés de compra, ofertando combinaciones de productos que animen a los compradores a tomar la decisión de confirmar cierres; sin embargo, no es tarea sencilla, pues, por el momento la incertidumbre es alta, los ciclos agrícolas están atrasados y no hay apuro por reabastecer, por ejemplo, los precios “spot” de la Urea y el DAP están en niveles, percibidos como altos, con respecto a los precios esperado para fines de año. Dicho lo anterior, es cierto que, en el Golfo y el Pacífico sí se requiere reabastecer de fertilizantes antes de terminar el año.
En el Carrizo, se realizó con gran éxito la “Expo Fiesta Safinsa 2024” evento que reunió a agricultores, participantes de la Cadena de Suministro, industriales y otras personalidades del medio. Se hizo mucho énfasis en la resiliencia de los agricultores y los desafíos que enfrentan.
Mercado Internacional de Fertilizantes
La atención, de los participantes del mercado internacional de fertilizantes, se enfocó en las ofertas que recibiría RCF en el tender de la India, pues, los precios y volúmenes ofertados darán valiosas señales para la conformación de expectativas de corto plazo. Llegado el plazo de entrega del 3-oct, se entregaron 37 ofertas por un total de 2.57 MMt de Urea, registrando precios mínimos (L1):
· 100 Kt a 389 usd/t CFR EC
· 50 Kt a 364.5 usd/t CFR WC
El volumen ofertado está dentro del rango esperado, tomando en cuenta que hay varias ofertas que duplican e incluso triplican los inventarios disponibles; con respecto a los precios, se cumplen las expectativas optimistas, incluso, al analizar las ofertas presentadas, rápidamente se puede observar que, más del 70% de las ofertas se concentran en el rango de precios mayor o igual a 400 usd/t CFR, lo cual, abre interrogantes sobre el volumen que se logrará confirmar en las negociaciones de este tender, sobre todo se ve complicado en la WC.
Durante la semana que empieza veremos a varios vendedores y compradores moviendo sus piezas, como en un tablero de ajedrez; ambas partes intentarán maximizar el valor de sus decisiones, para lo cual, será indispensable encontrar el balance optimo entre riesgos y rentabilidad esperada, se enfrentarán a “trade-off” que demandarán tomar decisiones en incertidumbre. A pesar de que, los precios conocidos en el tender de India parecen mejorar el “poder de negociación de los vendedores”, como siempre, el mercado nos puede sorprender y lo recomendable es ser cautelosos y moderar el apetito especulativo.
Aproveché mis vuelos de esta semana, fueron varias horas, para intentar poner en orden algunas ideas sobre los “eventos macros” que han ocurrido en las últimas semanas, es decir, de acontecimientos que están correlacionados con la Industria de Fertilizantes, y me animaré a compartir algunas ideas: la inflación es controlada en las grandes economías del mundo, lo que provoca que las tasas de interés hayan iniciado un proceso de ajuste a la baja, lo anterior, probablemente continuará; el aumento de tensiones en los conflictos bélicos de el Medio Oriente y Ucrania, se pueden convertir en un evento disruptivo que, cambie drásticamente las expectativas actuales; los bajos precios de los principales granos y los atípicos fenómenos naturales afectan la rentabilidad de los productores agrícolas, disminuyendo sus incentivos de inversión y aumentando los riesgos de cartera; se desarrolla un entorno favorable a la especulación financiera (dinero a menor costo), lo cual, no siempre favorece a los que participan en la parte real (física) de los mercados; el alto incremento de producción, presupuestado por los grandes fabricantes integrados (Urea, DAP, MAP, KCL, etc..), tiende a aumentar nivel de concentración, es decir, podría afectar el “poder de negociación” entre compradores y vendedores. Lo mencionado anteriormente, además, de otras ideas que no alcancé a expresar, me deja claro que tenemos que, estar muy atentos entender los cambios de ciclos, aprender a desaprender y a adaptarnos con rapidez y efectividad, es decir, seguramente este negocio no nos permitirá aburrirnos.
Los precios de la Urea se afirman y registran incrementos en importantes mercados; las variaciones en los precios promedios de la Urea granular fueron: Báltico FOB (+7 usd/t); Brasil CFR (+3 usd/t); Egipto FOB (+9 usd/t); SE de Asia FOB (+5 usd/t); Golfo Árabe FOB (+10 usd/t); China FOB (+/-0 usd/t); NOLA (+10 usd/st).
Fertilizantes en México
Independientemente de mi afinidad o no afinidad ideológica con el grupo en el poder, debo destacar el hecho histórico de la toma de posesión de Claudia Sheinbaum, como la primera presidenta de México; en hora buena, por las oportunidades que tiene en sus manos para mostrar su capacidad en el poder y que en realidad puede hacer un cambio. Entre lo mencionado en su discurso de posesión, y en el contexto de esta NOTA de MK2, quisiera destacar:
“En nuestro gobierno, garantizaremos todas las libertades, la de expresión, de prensa, de reunión…”
“En materia económica, se mantendrá la autonomía del Banco de México, una política fiscal responsable, una proporción razonable entre deuda y Producto Interno Bruto, promoveremos la inversión pública y la inversión privada. Lo digo con toda claridad. Tengan la certeza que las inversiones de accionistas nacionales y extranjeros estarán seguras en nuestro país.”
“Aprovecharemos la relación del tratado comercial con Estados Unidos y Canadá para seguir impulsando la relocalización de las empresas…”
“Habrá Estado de Derecho…”
“Se mantendrán todos los programas del bienestar y nos aseguraremos que su incremento anual, …fertilizantes gratuitos, precios de garantía…”
“…se mantendrá la proporción actual entre la generación pública y privada de electricidad, de 54% y 46%, respectivamente. En unos días, presentaremos el Plan Nacional de Energía, que incluye nuevas inversiones en transmisión, generación y un programa ambicioso de transición energética hacia fuentes renovables de energía…”
“El objetivo fundamental de la producción de petróleo con PEMEX seguirá siendo el consumo nacional y éste se limitará a una producción máxima de 1.8 millones de barriles diarios.”
“Avanzaremos en la soberanía y autosuficiencia alimentaria, como dice Andrés Manuel López Obrador: dar de comer a quien nos da de comer. No permitiremos la siembra de maíz transgénico, seremos autosuficientes no solo en maíz blanco sino en frijol y otros cultivos y Diconsa se transforma en alimentación para el bienestar con el objetivo de promover precios y comercio justo para diversos productos agropecuarios y seguir atendiendo a 22 millones de familias.”
Una vez mencionado el evento político de la semana, regreso a los temas que nos ocupan. Los bajos niveles en las represas del noroeste mantienen en incertidumbre a, agricultores y a todos los que participan en el Canal de Suministro de insumos agrícolas; por el momento, se mantiene la prudencia, pues, se han iniciado las actividades de campo y las compras de insumos, basándose en un escenario conservador que, les permita estar listos para aprovechar la humedad proveniente de las lluvias o algún fenómeno extraordinario que se haga presente durante octubre.
En cuanto al suministro de fertilizantes, los importadores evalúan escenarios y alternativas de acciones: castigando la rentabilidad, probaron bajar los precios para activar la demanda, desde luego, no se logró el objetivo, pues, el precio no es el problema; los precios de los fertilizantes se empezaron a ajustar al alza y probablemente, en unas semanas, alcancen niveles de mercado; en este momento podría ser válido tomar decisiones de logística que permitan, en función del escenario más probable, ajustar la oferta a la demanda, es decir, no aumentar la oferta de un producto con demanda reducida. Las decisiones por tomar no son sencillas, desde luego, siempre las tendremos que tomar en incertidumbre y no sabremos si fueron las “decisiones correctas”, sino, solo hasta que conozcamos los resultados.
Los actos de violencia, en Culiacán y otras zonas de Sinaloa, no disminuyen, lamentablemente, aumentan los muertos y las personas desaparecidas; reitero mi solidaridad con los amigos sinaloenses y sus familias.
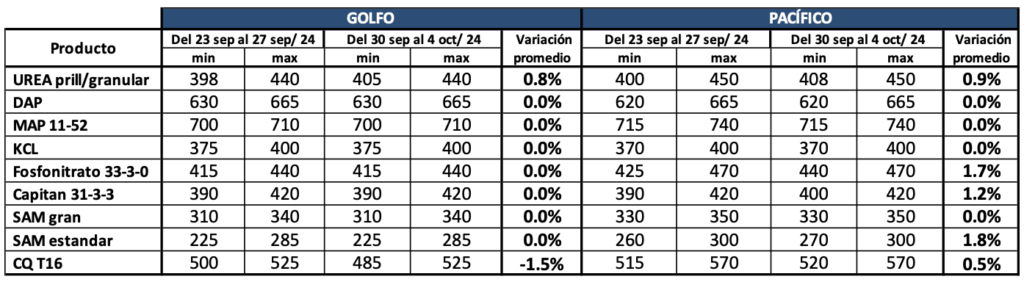
En el Golfo, en promedio para cargas octubre-noviembre: Urea prilada, de 350 usd/t a 368 usd/t CFR; KCL granulado en rango de los 295 a 300 usd/t CFR; CQ T16 alrededor de 400 usd/t; SAM granular en niveles de 250s altos usd/t CFR.
En el Pacífico, en promedio cargas octubre-noviembre: Urea granular ya flotando en rango de 383 a 400 usd/t CFR; KCL granular a nivel de 305 usd/t CFR.
TABLA DE PRECIOS OBSERVADOS, GRANEL EN USD/ LAB BODEGAS DE PUERTO
Artículos Relacionados:
 BUSCAN AGILIZAR TRÁFICO HORTÍCOLA A TRAVÉS DEL TROCADERO CAADES
 Situación mundial de la cosecha de maíz, trigo y soya
 Recrudecimiento de hostilidades entre Rusia y Ucrania hacen repuntar precio de granos
 Iniciativa Masagro desarrollada en el campo mexicano será replicada en varios países
 El exhorto en el Distrito de Riego 038 es a cuidar el agua
 Efecto del anuncio arancelario de Trump en los fertilizantes


